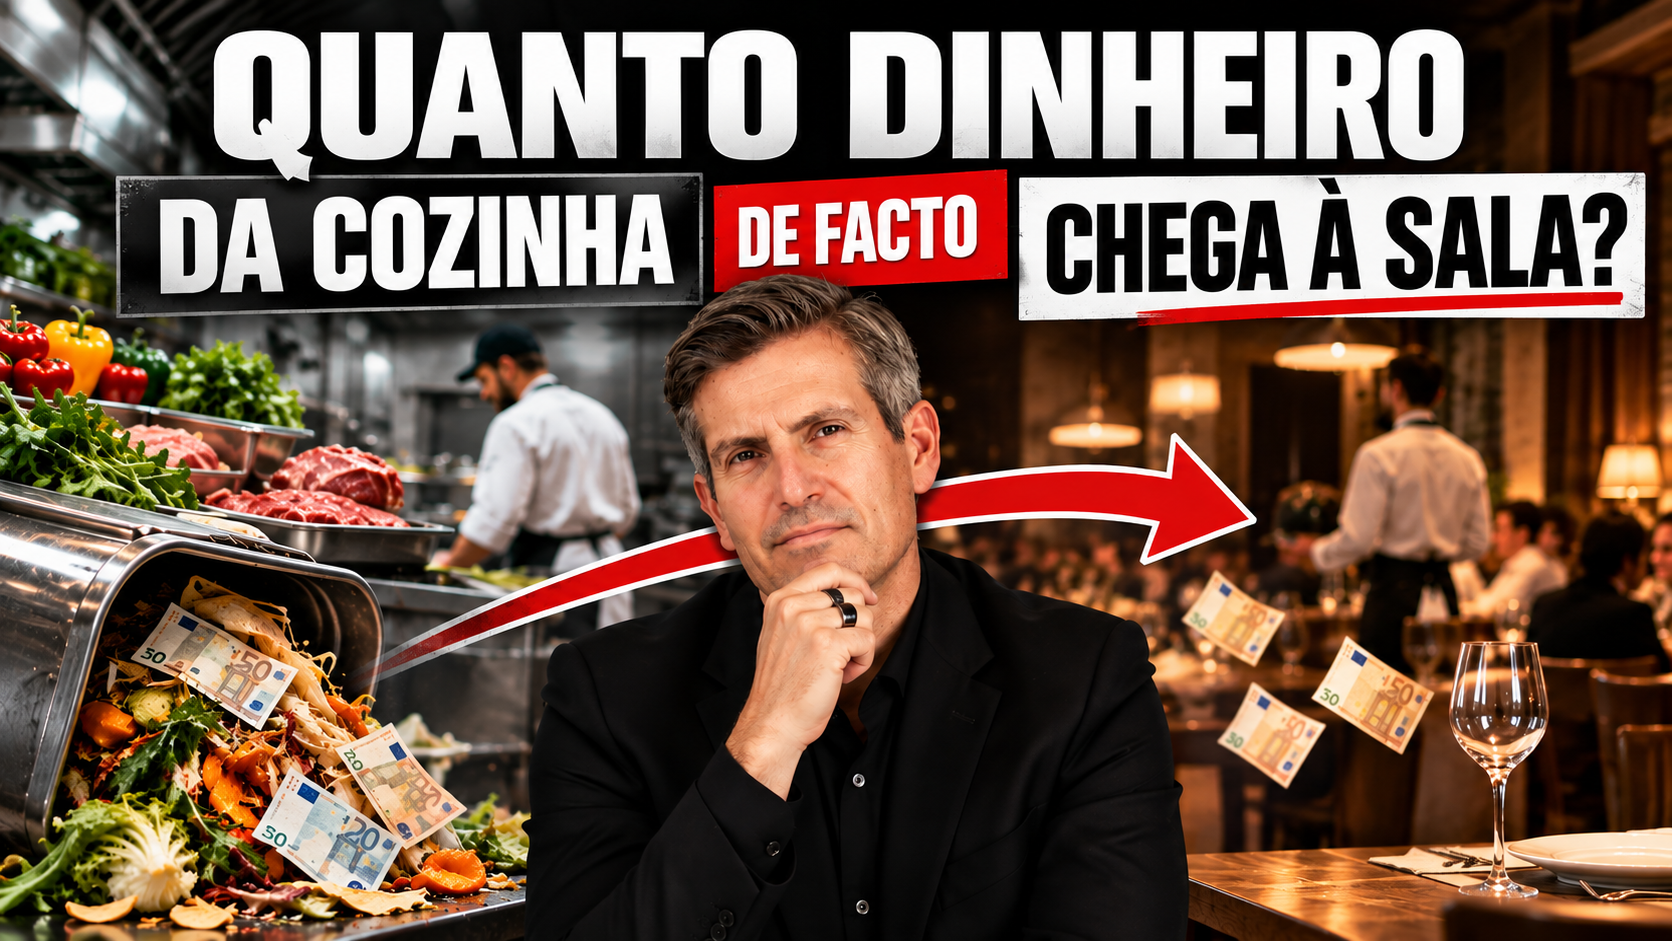
Quanto do dinheiro que entra na cozinha de um restaurante consegue realmente chegar até à sala?
A pergunta parece simples, mas obriga a olhar para todo o percurso da mercadoria dentro da operação. O dinheiro transforma-se em compras. As compras transformam-se em stock. O stock passa por preparação, produção e empratamento. Só depois existe uma venda e, finalmente, dinheiro em caixa.
Entre o primeiro e o último ponto existe um caminho inteiro onde podem surgir quebras, desperdícios, sobras, diferenças de rendimento e erros que nem sempre aparecem de forma evidente numa folha de Excel.
Este tema foi desenvolvido num episódio do Prato do Dia. Pode assistir ao episódio completo no YouTube: Quanto do dinheiro que entra na cozinha chega realmente à sala?
O restaurante tem uma área que produz e outra que vende
Uma forma simples de olhar para um restaurante é separar duas funções.
A cozinha transforma e produz. A sala vende.
Na sala olhamos para faturação, ticket médio, objetivos de venda e aquilo que efetivamente é comprado pelo cliente. Na cozinha, o desafio começa muito antes da venda. Há mercadoria, armazenamento, preparação, rendimento, desperdício e pessoas a executar tarefas que nunca são completamente mecânicas.
É precisamente por isso que a cozinha não pode ser analisada apenas como uma conta matemática.
Uma cozinha não funciona como uma fábrica perfeita
Numa fábrica, determinados materiais podem permanecer armazenados durante períodos longos e os processos podem ser muito mais repetíveis.
Num restaurante trabalhamos com produtos perecíveis. Existem validades. Existem produtos frescos. Existem preparações que precisam de ser utilizadas dentro de determinado período. Existem quebras, sobras e desperdícios.
E existe ainda um elemento decisivo: o fator humano.
Não existe uma máquina que garanta que todas as pessoas produzem exatamente o mesmo resultado a partir da mesma matéria-prima. A equipa procura consistência, mas o rendimento real pode variar.
Uma folha de Excel não mostra tudo o que acontece na cozinha
Os registos são fundamentais. Fichas técnicas, inventários e folhas de controlo ajudam a perceber o que deveria acontecer.
Mas existe uma diferença entre aquilo que deveria acontecer e aquilo que acontece realmente durante a operação.
Imagine o percurso do dinheiro como uma mangueira. O dinheiro entra numa ponta, transforma-se em mercadoria, essa mercadoria é preparada e vendida e, do outro lado, deveria regressar sob a forma de faturação.
O desafio está nos pequenos furos dessa mangueira.
Uma quebra que não foi registada. Uma preparação que não chegou a ser vendida. Uma diferença no aproveitamento de uma peça. Uma sobra. Um produto que perdeu validade. Pequenas ocorrências que parecem naturais dentro de uma cozinha mas que continuam a representar dinheiro.
Para compreender melhor a relação entre custos e margem, consulte também a nossa página sobre estrutura de custos do restaurante.
O lixo da cozinha também pode contar uma história
Olhar para aquilo que é descartado pode ajudar a perceber onde existe perda.
Isto não significa assumir que tudo o que vai para o lixo representa desperdício evitável. Uma espinha de peixe ou determinadas aparas podem fazer parte normal da transformação do produto e estar consideradas no respetivo rendimento.
O que interessa é distinguir aquilo que fazia parte do processo previsto daquilo que foi comprado, preparado ou transformado e nunca chegou a gerar venda.
É nessa diferença que muitas vezes se escondem perdas que passam despercebidas.
O fator humano altera o rendimento dos produtos
Considere duas pessoas a trabalhar exatamente a mesma peça de carne do mesmo fornecedor.
Uma delas pode conseguir retirar mais porções vendáveis do que a outra.
A matéria-prima é a mesma. O preço de compra é o mesmo. Mas o rendimento final pode ser diferente.
Isto não significa necessariamente negligência ou falta de competência. Significa apenas que o fator humano interfere no processo e, por isso, também deve ser medido e acompanhado.
Quando diferenças de rendimento se repetem, existe matéria para analisar processos, preparação, formação e consistência da execução.
O objetivo não é procurar culpados. É perceber onde o processo permite perder dinheiro sem que ninguém dê por isso.
Primeiro é preciso perceber onde a margem desaparece
Quando um restaurante sente que vende, trabalha e fatura, mas o dinheiro não aparece com a mesma força no resultado, não basta procurar uma única causa.
Os custos podem atravessar várias áreas da operação. Compras, armazenamento, preparação, desperdício, processos e execução estão ligados.
Quando o desafio é transversal, uma consultoria para restaurantes pode ajudar a olhar para o negócio como um sistema, em vez de tentar corrigir cada sintoma isoladamente.
Restaurante à carta e buffet não têm o mesmo risco de desperdício
Num restaurante à carta existe uma característica importante: primeiro ocorre a venda e depois acontece grande parte da produção final.
O cliente pede um prato e a cozinha produz esse prato.
Num buffet, a lógica é diferente. Grande parte da comida é produzida antes de se saber exatamente o que será vendido.
Isso significa que o controlo sobre quantidades, preparação e desperdício ganha ainda mais importância.
Quanto maior for a quantidade produzida antes da venda, maior é a necessidade de acompanhar aquilo que efetivamente sai e aquilo que fica pelo caminho.
Desenhe o circuito do dinheiro dentro do restaurante
Um exercício simples pode ajudar a tornar este desafio visível.
Desenhe o percurso completo da mercadoria e do dinheiro dentro do restaurante:
- O dinheiro utilizado nas compras.
- A mercadoria que entra no restaurante.
- O stock e armazenamento.
- A preparação dos produtos.
- A produção dos pratos.
- O empratamento.
- A venda na sala.
- O dinheiro que chega à caixa.
Depois olhe para cada passagem e faça a mesma pergunta: onde pode existir perda?
Não é necessário começar por grandes desvios. Muitas vezes são pequenas situações repetidas todos os dias que merecem atenção.
As perguntas que um gerente deve fazer
Quanto do dinheiro gasto em compras chega realmente ao cliente?
Nem toda a mercadoria comprada se transforma automaticamente em venda. Entre a compra e a mesa existem preparação, quebras, desperdícios, sobras e diferenças de rendimento.
Ter fichas técnicas é suficiente para controlar o desperdício?
Não. As fichas técnicas ajudam a definir aquilo que deveria acontecer, mas a operação real também precisa de ser observada e registada.
O desperdício significa sempre que a equipa está a trabalhar mal?
Não. Parte das perdas pode resultar naturalmente da transformação dos produtos, de validades, de preparação ou do próprio modelo de operação. O importante é saber o que está previsto e o que está a acontecer fora desse padrão.
Porque podem duas pessoas obter rendimentos diferentes da mesma matéria-prima?
Porque a preparação depende também da execução humana. Técnica, consistência e forma de trabalhar podem alterar o aproveitamento final do produto.
Um buffet exige mais controlo de desperdício?
Num buffet, uma parte significativa da produção acontece antes da venda. Se aquilo que foi produzido não for consumido ou vendido, aumenta o risco de desperdício.
O que deve mudar depois desta análise?
O objetivo não é transformar a cozinha num laboratório nem criar mais burocracia.
É perceber onde estão os pontos em que o dinheiro se pode perder e criar processos capazes de os tornar visíveis.
Quanto melhor for o controlo do percurso entre compra, produção e venda, mais fácil será perceber se o restaurante está efetivamente a transformar mercadoria em margem.
O dinheiro não desaparece apenas nas grandes decisões. Também pode desaparecer em pequenas quebras repetidas todos os dias.
Quer analisar onde o seu restaurante pode estar a perder margem?
Marque uma sessão estratégica gratuita com O GERENTE: https://www.ogerente.pt/sessao-gratuita
Conheça também a nossa abordagem de consultoria para restaurantes em Portugal e veja como trabalhamos lucro, equipa e vendas de forma integrada.
Método O Gerente
Este conteúdo faz parte do método O Gerente
Há mais de 20 anos a transformar restaurantes em Portugal e no mundo. O nosso método assenta em três pilares fundamentais: